GKV-Finanzreform: Das sind die Folgen für Arbeitgeber und Mitarbeiter

Die gesetzliche Krankenversicherung (GKV) steckt in einer Finanzkrise: Allein für 2027 wird eine Finanzierungslücke von 15 Mrd. Euro erwartet – bis 2030 könnte das Defizit auf 40 Mrd. Euro anwachsen.
Die Bundesregierung hat deshalb Ende April 2026 ein umfassendes Reformpaket beschlossen, das seit dem 30. Juli 2026 im Kraft ist. Es soll die Finanzen der Krankenkassen stabilisieren und weitere Beitragsexplosionen verhindern. Was bedeutet das für Versicherte? Und wie stark trifft die Entwicklung auch Arbeitgeber? Das zeigen wir Ihnen jetzt!
Steigende Beiträge, gekürzte Leistungen, offene Fragen: Die GKV-Reform verunsichert viele Arbeitgeber. Deshalb erklären wir in einem kostenlosen Live-Webinar, was die Reform für Ihr Unternehmen bedeutet. Zum Abschluss beantworten wir Ihre Fragen in einer anonymen Q&A.
Was ist die GKV-Finanzreform?
Die gesetzliche Krankenversicherung (GKV) steht vor einem massiven Finanzierungsproblem. Während die Ausgaben der Krankenkassen seit Jahren steigen, wachsen die Einnahmen deutlich langsamer. Allein für das Jahr 2027 wird eine Finanzierungslücke von rund 15 Mrd. Euro erwartet. Bis 2030 könnte diese auf 40 Mrd. Euro steigen.
Vor diesem Hintergrund hat die Bundesregierung das Gesetz zur Stabilisierung der Beitragssätze in der gesetzlichen Krankenversicherung (kurz: GKV-Beitragssatzstabilisierungsgesetz) beschlossen. Ziel ist es, die Finanzen der GKV kurzfristig zu stabilisieren und weitere Beitragssprünge in der Zukunft zu verhindern. Das soll im Rahmen einer einnahmenorientierten Ausgabenpolitik erreicht werden, die im Jahr 2027 zu Mehreinnahmen und Minderausgaben von rund 18,8 Mrd. Euro für die GKV führen soll.
Aktueller Stand: Wie steht es um die Umsetzung?
Bereits im September 2025 setzte Bundesministerin Nina Warken die Finanzkommission Gesundheit ein, um Vorschläge zur Finanzierung der GKV zu entwickeln. Im März legte die Kommission ihren Abschlussbericht vor; am 29. April 2026 beschloss das Bundeskabinett den Entwurf zum GKV-Beitragssatzstabilisierungsgesetz. Der erste Durchgang im Bundesrat erfolgte am 12. Juni 2026 – dort stieß die GKV-Finanzreform auf großen Widerstand.
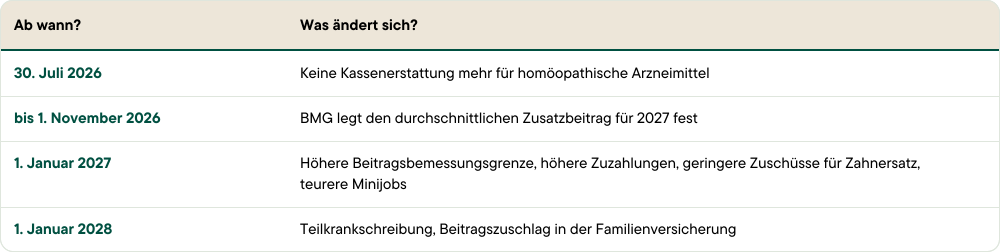
Am 10. Juli 2026 haben Bundestag und Bundesrat das Gesetz trotzdem beschlossen. Es ist seit dem 30. Juli 2026 in Kraft, die meisten Änderungen gelten ab dem 1. Januar 2027:
Was bedeutet die GKV-Finanzreform für Versicherte?
In der GKV-Finanzreform ist keine pauschale Beitragserhöhung für Arbeitnehmer vorgesehen – stattdessen sollen die gesetzlichen Krankenkassen durch Leistungskürzungen und höhere Beiträge für bestimmte Gruppen entlastet werden.
Leistungskürzungen für Versicherte
Die wichtigsten Änderungen für gesetzlich Versicherte lauten Leistungskürzungen – und gibt es gleich mehrere. Einige Beispiele:
Erhöhung der Zuzahlungen für Medikamente um 50 %: Aktuell zahlen Versicherte für verschreibungspflichtige Medikamente zwischen 5 € und 10 € zusätzlich – ab dem 1. Januar 2027 steigen die Zuzahlungen auf 7,50 € bis 15 €.
Reduzierung der Zuschüsse für Zahnersatz um 10 Prozentpunkte: Der Festzuschuss der gesetzlichen Krankenkassen für Kronen, Brücken und Prothesen sinkt ab 2027 von 60 % auf 50 % der Regelversorgung (mit Bonusheft von 70 bzw. 75 % auf 60 bzw. 65 %).
Keine Erstattung für Homöopathie: Bisher übernahmen viele Krankenkassen homöopathische Behandlungen oder Präparate – seit dem 30. Juli 2026 ist das keine Kassenleistung mehr.
Für Arbeitnehmer bedeuten diese Veränderungen höhere Kosten in verschiedenen Gesundheitsbereichen.
Beitragserhöhungen für bestimmte Gruppen
Zusätzlich zu den Leistungskürzungen sollen die Beiträge für bestimmte Gruppen ansteigen, um die Einnahmen zu erhöhen. Dazu gehören:
Anhebung der Beitragsbemessungsgrenze: Diese Grenze legt fest, bis zu welchem Einkommen die Krankenversicherungsbeiträge erhoben werden – 2027 steigt dieser Wert zusätzlich zur regulären Anpassung um 300 € auf 6.375 Euro im Monat. Dadurch erhöht sich die Mehrbelastung für Gutverdiener auf bis zu 26 € pro Monat.
Änderungen bei der Familienversicherung: Die kostenlose Mitversicherung vieler Ehepartner entfällt ab 2028; stattdessen wird ein zusätzlicher Beitrag von 2,5 % fällig, der sich am Einkommen des erwerbstätigen Partners orientiert.
Auswirkungen der GKV-Finanzreform auf Arbeitgeber
Die meisten Maßnahmen der GKV-Finanzreform betreffen zwar die Versicherten, doch auch Arbeitgeber werden die Folgen spüren.
Direkt betroffen sind Unternehmen durch die Anhebung der Beitragsbemessungsgrenze. Für Gutverdiener steigen dadurch die Krankenversicherungsbeiträge – und damit auch die Arbeitgeberanteile. Je nach Mitarbeiterstruktur und Gehältern kann sich das für Unternehmen spürbar auswirken.
Arbeitgeberanteil zur Krankenversicherung 2027
Der Arbeitgeberanteil beträgt 7,3 % des Bruttogehalts plus die Hälfte des Zusatzbeitrags – berechnet bis zur Beitragsbemessungsgrenze. Für Mitarbeiter, die mehr als 6.375 € verdienen, liegt er 2027 bei maximal 557,81 € im Monat (2026: 508,59 €), sofern der durchschnittliche Zusatzbeitrag bei 2,9 % bleibt. Das sind rund 590 € Mehrkosten pro Jahr und Mitarbeiter.
Zusatzbeitrag 2027: Was, wenn er steigt?
Offiziell liegt der durchschnittliche Zusatzbeitrag 2026 bei 2,9 %, tatsächlich erheben die Krankenkassen im Schnitt bereits rund 3,1 %. Für 2027 rechnen Fachleute mit 3,3 bis 3,7 %. Den amtlichen Wert legt das Bundesgesundheitsministerium bis zum 1. November 2026 fest.
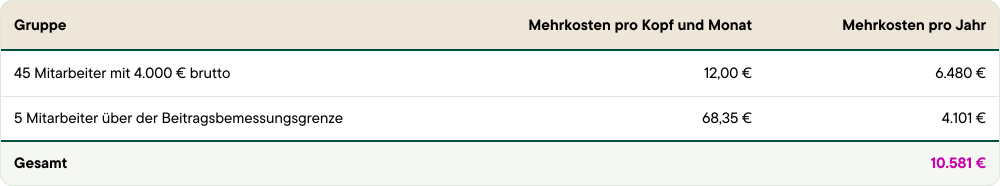
Da Arbeitgeber den Zusatzbeitrag zur Hälfte tragen, betrifft ein Anstieg alle gesetzlich versicherten Mitarbeiter: Jeder Zehntelprozentpunkt kostet 0,05 % des Bruttogehalts.
Rechenbeispiel für 50 Mitarbeiter, wenn der Zusatzbeitrag von 2,9 auf 3,5 % steigt:
 Hinzu kommen gewerbliche Minijobs: Die Krankenversicherungspauschale steigt ab 2027 von 13 % auf 14,6 % plus durchschnittlichen Zusatzbeitrag.
Steigende Kosten, steigende Erwartungen
Größer dürften jedoch die indirekten Auswirkungen sein. Wenn Arbeitnehmer höhere Gesundheitskosten selbst tragen müssen, steigt der Bedarf nach finanzieller Entlastung.
Und das ist bereits unter der heutigen GKV-Versorgung ein Problem: So verzichten 44 % der Deutschen aus Kostengründen auf Zahnarztbesuche. Hinzu kommt, dass viele Vorsorgeuntersuchungen von der GKV erst ab bestimmten Altersgrenzen übernommen werden. Dabei ist Prävention in jeder Lebensphase entscheidend: 76 % der krankheitsbedingten Ausfälle durch chronische Erkrankungen könnten durch rechtzeitige Präventionsmaßnahmen verhindert werden. Auch die 66 % der Deutschen, die eine Brille tragen, spüren die Auswirkungen steigender Gesundheitskosten bereits seit Jahren: Die durchschnittlichen Kosten einer Brille liegen in Deutschland mittlerweile bei 543 €, für die die Krankenkasse nicht aufkommt.
Neben Gehaltserhöhungen wird deshalb auch die gezielte Unterstützung der körperlichen und psychischen Gesundheit der Beschäftigten mit der Durchsetzung der GKV-Finanzreform an Bedeutung gewinnen.
Das beste Instrument, um die unzureichenden GKV-Leistungen auszugleichen, ist eine betriebliche Krankenversicherung (bKV). Diese übernimmt Leistungen wie Zahnersatz, Brillen, Medikamente, Heilpraktiker und homöopathische Behandlungen – und schließt damit genau die Versorgungslücken, die durch die steigenden Eigenanteile entstehen werden.
Was ist eine betriebliche Krankenversicherung (bKV)? Die bKV ist eine private Zusatzversicherung, die Arbeitgeber für ihre Mitarbeiter abschließen. Sie ist i. d. R. vollständig vom Unternehmen finanziert, startet ab 9,90 € pro Monat und Person und kann steuerfrei gewährt werden. Die bKV erweitert den individuellen Gesundheitsschutz der Mitarbeiter, indem sie die Kosten für über 300 Gesundheitsleistungen erstattet.
Für Arbeitgeber bietet die betriebliche Krankenversicherung (bKV) damit die Möglichkeit, Mitarbeiter gezielt zu entlasten und gleichzeitig die eigene Arbeitgeberattraktivität zu stärken. Wer seine Mitarbeiter auch künftig bestmöglich unterstützen möchte, sollte deshalb prüfen, ob eine bKV das richtige Tool ist.
Möchten Sie Ihre Mitarbeiter hierbei unterstützen? Dann werfen Sie einen Blick auf unseren bKV-Vergleich und finden Sie heraus, welcher Tarif am besten zu Ihrem Unternehmen passen würde:
Das Wichtigste in Kürze
Die gesetzliche Krankenversicherung (GKV) steht vor erheblichen Finanzierungsproblemen: Bis 2027 wird ein Defizit von rund 15 Mrd. Euro erwartet, bis 2030 könnten es auf 40 Mrd. Euro steigen.
Mit dem seit 30. Juli geltenden GKV-Beitragssatzstabilisierungsgesetz will die Bundesregierung die Finanzen der Krankenkassen stabilisieren und weitere starke Beitragserhöhungen verhindern.
Statt einer allgemeinen Beitragserhöhung für Arbeitnehmer setzt die Reform vor allem auf Leistungskürzungenund höhere Beiträge für bestimmte Versichertengruppen.
Versicherte müssen sich unter anderem auf höhere Zuzahlungen für Medikamente, geringere Zuschüsse für Zahnersatz und den Wegfall der Erstattung homöopathischer Leistungen einstellen.
Gutverdiener werden durch die Anhebung der Beitragsbemessungsgrenze stärker belastet. Zudem wird die bisher kostenlose Familienversicherung für viele Ehepartner ab 2028 kostenpflichtig.
Auch Arbeitgeber sind betroffen, da ihre Sozialversicherungsbeiträge für höher verdienende Mitarbeiter 2027 um rund 590 € pro Jahr steigen. Ein höherer Zusatzbeitrag würde alle gesetzlich versicherten Mitarbeiter verteuern.
Die zunehmende finanzielle Belastung der Beschäftigten dürfte den Druck auf Unternehmen erhöhen, zusätzliche Gesundheitsleistungen anzubieten. Eine betriebliche Krankenversicherung (bKV) kann Leistungskürzungen der GKV ausgleichen und Mitarbeitern weiterhin Zugang zu wichtigen Gesundheitsleistungen ermöglichen.


